Domain flachstahlprodukte.de kaufen?
Wir ziehen mit dem Projekt
flachstahlprodukte.de um.
Sind Sie am Kauf der Domain
flachstahlprodukte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain flachstahlprodukte.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
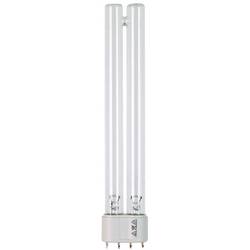
T.I.P. - Technische Industrie Produkte 30997 UVC-ErsatzlampeEffektive UV-C Ersatzröhre für klares Wasser Die T.I.P. Ersatzröhre UV-C 36W ist die ideale Lösung für den Austausch in UV-C Klärsystemen und sorgt für eine zuverlässige Wasserreinigung. Mit einer Wirkungsdauer von bis zu 8.000 Stunden, verteilt über zwei komplette Saisons (März bis Oktober) bleibt Ihr Teich- oder Poolwasser klar und frei von unerwünschten Mikroorganismen. Die Röhre ist mit einem 4-Pin 2G11 Sockel ausgestattet und hat eine Länge von 41 cm wodurch sie perfekt als Ersatz für das Modell SPU 36000 geeignet ist. Lieferumfang; 1x Ersatzröhre UV-C 36W Technische Daten; Leistung: 36 Watt Sockel: 4 Pin 2G11 Länge: 41 cm Wirkungsdauer: ca. 8.000 Stunden Ersatzteilnummer: 74142 Kompatibel mit: SPU 36000 Tipp:Tauschen Sie die Röhre nach zwei Saisons aus, um eine gleichbleibend hohe Wasserqualität sicherzustellen.46,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
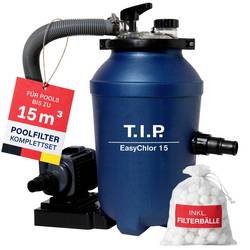
T.I.P. - Technische Industrie Produkte 30320 PoolfilteranlageT.I.P. EasyChlor 15 – Poolfilteranlage mit integriertem Chlordosierer Die T.I.P. EasyChlor 15 kombiniert eine zuverlässige Poolfiltration mit einer komfortablen und individuell einstellbaren Chlorierung. Dank des im Filterdeckel integrierten Chlordosierers können Filtration und Wasserpflege bequem mit nur einer Anlage durchgeführt werden. Mit einer Durchflussleistung von bis zu 4.500 Litern pro Stunde eignet sich die Filteranlage für Pools mit einem Wasservolumen von bis zu 15 m³. Die EasyChlor 15 wird mit einem Filtertank, einer leistungsstarken Pumpe und passenden Filterbällen geliefert. Die Filterbälle halten Verunreinigungen zuverlässig aus dem Poolwasser zurück und können bei Bedarf bei bis zu 30 °C gewaschen und anschließend erneut verwendet werden. Damit bieten sie eine waschbare und wiederverwendbare Alternative zu herkömmlichem Filtersand. Für einen zuverlässigen Betrieb ist die EasyChlor 15 ausschließlich für die Verwendung mit geeigneten Filterbällen vorgesehen. Der integrierte Chlordosierer ermöglicht eine einfache und bedarfsgerechte Chloranreicherung des Poolwassers. Über den Einstellhebel lässt sich die Chlorzufuhr stufenlos von Stellung 0 – ohne Chlorzugabe – bis Stellung 100 – maximale Chlorzugabe – regulieren. So kann die Wasserpflege individuell an Beckengröße, Nutzung und Wasserqualität angepasst werden. Das Chlor wird direkt innerhalb der Filteranlage dosiert und zusammen mit dem gefilterten Wasser in den Pool zurückgeführt. Dadurch ist kein separates Dosiersystem erforderlich und die Poolpflege wird komfortabler. Mit einem empfohlenen Durchflussbereich von 3.500 bis 4.500 Litern pro Stunde bei einem Betriebsdruck von bis zu 0,45 bar sorgt die EasyChlor 15 für eine kontinuierliche Umwälzung und Filtration des Poolwassers. Die Anlage eignet sich ideal für Aufstellpools und kleinere Gartenpools mit einem Wasservolumen von bis zu 15 m³. Die Poolfilteranlage wird als umfangreiches Set geliefert. Neben Filtertank und Pumpe sind das benötigte Anschluss- und Installationszubehör sowie ein Päckchen Filterbälle bereits enthalten. Dadurch kann die EasyChlor 15 nach der Montage und dem Einsetzen der Filterbälle schnell und unkompliziert in Betrieb genommen werden.185,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
T.I.P. - Technische Industrie Produkte 30997 UVC-ErsatzlampeEffektive UV-C Ersatzröhre für klares Wasser Die T.I.P. Ersatzröhre UV-C 36W ist die ideale Lösung für den Austausch in UV-C Klärsystemen und sorgt für eine zuverlässige Wasserreinigung. Mit einer Wirkungsdauer von bis zu 8.000 Stunden, verteilt über zwei komplette Saisons (März bis Oktober) bleibt Ihr Teich- oder Poolwasser klar und frei von unerwünschten Mikroorganismen. Die Röhre ist mit einem 4-Pin 2G11 Sockel ausgestattet und hat eine Länge von 41 cm wodurch sie perfekt als Ersatz für das Modell SPU 36000 geeignet ist. Lieferumfang; 1x Ersatzröhre UV-C 36W Technische Daten; Leistung: 36 Watt Sockel: 4 Pin 2G11 Länge: 41 cm Wirkungsdauer: ca. 8.000 Stunden Ersatzteilnummer: 74142 Kompatibel mit: SPU 36000 Tipp:Tauschen Sie die Röhre nach zwei Saisons aus, um eine gleichbleibend hohe Wasserqualität sicherzustellen.46,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Kunze, Marcel: Handeln im HandelHandeln im Handel , 1. Ausbildungsjahr im Einzelhandel: Lernfelder 1 bis 5 Schulbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 10. Auflage 2024, Erscheinungsjahr: 20240909, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Handeln im Handel##, Autoren: Kunze, Marcel~Jecht, Hans~Limpke, Peter~Fieber, Tobias~Tegeler, Rainer, Edition: NED, Auflage: 24010, Auflage/Ausgabe: 10. Auflage 2024, Seitenzahl/Blattzahl: 472, Keyword: Schülerband; Unterrichtswerke; Kaufmann/Kauffrau Einzelhandel/Verkäufer/-in, Fachschema: Einzelhandel / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: Für die Berufsschule, Altersempfehlung / Lesealter: 25, Genaues Alter: K0016, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Ausbildungsberufe: K0016, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Länge: 257, Breite: 192, Höhe: 19, Gewicht: 886, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000077625001 9783142222660-1 B0000077625002 9783142222660 -2, Vorgänger: 2367933 A19225635 A8420020, Vorgänger EAN: 9783142222653 9783804549401 9783804555303, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Ausbildungsberufe: Kaufmann/-frau i.Einzelhandel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,40,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.